 Blog
Aluguel ou financiamento: o que vale mais a pena em 2026?
Você já ouviu que pagar aluguel é jogar dinheiro fora. É meia verdade. Financiar também tem um balde de dinheiro indo pro ralo, que são os juros. Em 2026, com a Selic perto de 13,75% ao ano, um financiamento imobiliário sai por volta de 11% a 12% ao ano mais TR. Ao longo de 30 anos, isso costuma significar pagar o imóvel quase duas vezes.
Do outro lado, o aluguel anda subindo mais rápido que a inflação. Em 2025 o IVAR, índice de aluguéis da FGV, fechou em 8,85%, enquanto o IPCA ficou em 4,26%. Ou seja, não existe lado de graça nessa história. A pergunta que vale a pena fazer não é se aluguel é dinheiro jogado fora. É onde o seu dinheiro rende mais com o passar do tempo.
Não existe resposta única
A resposta muda de pessoa pra pessoa. O que mais pesa na conta:
- Por quanto tempo você vai ficar. Comprar tem custos altos logo de cara, como entrada, ITBI e registro. Quanto mais anos você fica, mais esses custos se diluem. Abaixo de uns 5 anos, alugar quase sempre sai melhor. Acima de 10, a compra costuma virar o jogo.
- Quanto você tem de entrada. Entrada maior significa menos juros no financiamento, mas também é um dinheirão que deixaria de render se estivesse investido. Esse é o famoso custo de oportunidade.
- Disciplina. A comparação só é justa se quem aluga investir a diferença de verdade. Se esse dinheiro virar consumo, a conta a favor do aluguel desmorona.
- Estabilidade. Renda instável ou planos de mudar de cidade combinam com a flexibilidade do aluguel. Um contrato de 30 anos é um compromisso longo.
Os custos que ninguém soma
Cada lado tem um gasto escondido que a conta de padaria ignora.
Quem financia paga, além da parcela, a entrada, o ITBI (2% a 3% do imóvel), a escritura e o registro (mais ou menos 1,5%), e ainda IPTU e manutenção todo ano. E paga juros, que no começo do contrato são quase a parcela inteira.
Quem aluga paga o aluguel, que reajusta todo ano, e abre mão de construir patrimônio no imóvel. Em compensação, fica com a entrada e a diferença de custo na mão. Se investir esse dinheiro, ele rende.
Nos dois lados parte do dinheiro é custo puro. O que muda é onde o resto vira patrimônio.
SAC ou PRICE, e por que isso importa aqui
No SAC a parcela começa mais alta e cai todo mês, então você amortiza mais rápido no início. Na PRICE a parcela é fixa, mas nos primeiros anos quase tudo é juros. Na hora de comparar com o aluguel, isso muda a diferença mensal que sobra pra investir. Com SAC, a parcela pesada do começo vai sumindo. Com PRICE, a parcela fixa facilita comparar com o aluguel de hoje. A calculadora aqui embaixo deixa você alternar entre os dois e ver o efeito.
O que decide de verdade é o custo de oportunidade
Esse é o pulo do gato. Quando você dá 80 mil de entrada, esse dinheiro para de render. Se em vez de comprar você alugasse e investisse esses 80 mil no CDI, que hoje está perto de 13,65% ao ano, em 10 anos eles virariam bem mais que o dobro. Vale lembrar que investimento paga imposto de renda, então o que rende de verdade fica um pouco abaixo do CDI cheio. Por isso a calculadora já começa com um rendimento líquido de uns 11,5% ao ano, e você pode mexer nesse número.
Por isso a comparação honesta não é parcela contra aluguel. É assim:
Financiando, o seu patrimônio é o imóvel já valorizado menos a dívida que ainda falta. Alugando, o seu patrimônio é a entrada e a diferença mensal, tudo investido rendendo CDI.
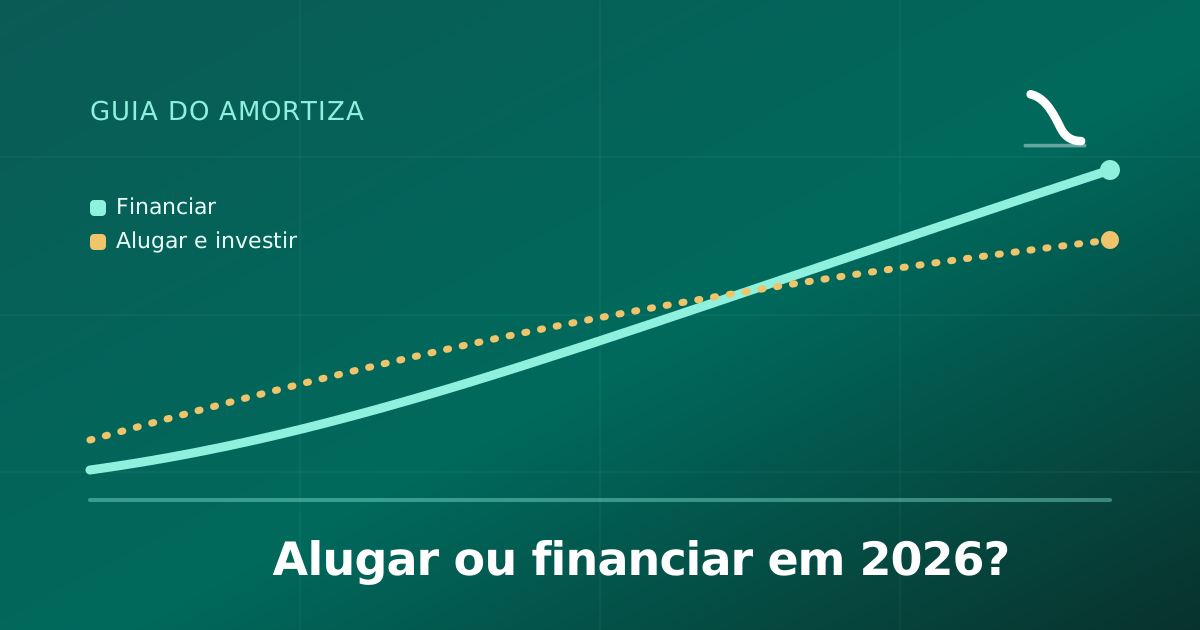
Quando o rendimento do investimento está alto, como está em 2026, alugar e investir fica bem mais competitivo. Quando a valorização do imóvel é forte, ou o horizonte é longo, financiar vira o jogo. É por isso que os números importam mais que a opinião do vizinho. A conta é sua.
Faça a conta com os seus números
Coloque o valor do imóvel, a entrada, o aluguel que você pagaria e as taxas. A calculadora projeta o patrimônio dos dois cenários ao longo do tempo e mostra qual sai na frente, inclusive em quanto tempo financiar passa o aluguel, que é o ponto de virada.
Como ler o resultado
Se financiar ganhou por pouco, desconfie da certeza. O resultado é bem sensível à valorização e ao rendimento. Mexa nesses dois campos e veja como a coisa vira.
Se alugar ganhou, lembre que isso só vale se você realmente investir a diferença todo mês. No papel é fácil. Na vida real, exige disciplina.
E olhe sempre o ponto de virada. Se você não pretende ficar no imóvel até lá, alugar tende a ganhar.
Um resumo pra decidir
Costuma valer a pena financiar quando você vai ficar muitos anos no imóvel, tem entrada guardada, renda estável e quer a segurança de morar no que é seu.
Costuma valer a pena alugar quando o horizonte é curto ou incerto, quando você ainda está montando a reserva, ou quando consegue investir a diferença com disciplina rendendo perto do CDI.
Tem também um meio do caminho que vale ouro. Se você vai financiar, pague menos juros. Amortizações mensais pequenas e constantes cortam anos do contrato. É exatamente aí que o Amortiza entra, pra simular o seu contrato, registrar amortizações e antecipar a quitação.
Fontes
- CNN Brasil, Aluguel ou financiamento: o que vale a pena em 2026?
- InfoMoney, Financiamento com Selic alta e possível queda em 2026
- IstoÉ Dinheiro, Taxas de financiamento da Caixa em 2026
- B3 Bora Investir, Financiamento x aluguel